WHO · 核心人群
18-34岁G4怀旧女性
独立可支配收入,高ARPU付费引擎,游戏联动核心变现人群
G4怀旧复兴×中国游戏联动爆发,18-34岁女性为第一变现锚点
Who · Where · Why Now
独立可支配收入,高ARPU付费引擎,游戏联动核心变现人群
中国热度周榜#3,王者荣耀/和平精英/蛋仔派对等头部联动已验证
G4怀旧复兴×G5内容沉淀×中国游戏联动爆发,Hasbro授权策略明显开放
年龄世代分布 · 性别比例与圈层偏好
G4怀旧受众,拥有独立可支配收入,游戏联动核心付费人群
表面女性向、实际双性向的复杂格局;游戏联动场景女性回升至约55%
女性偏好紫悦/珍奇/柔柔,生活模拟/换装/收集;男性偏好云宝/无序,竞技/策略/meme
付款人 · 决策者 · 使用者
G4怀旧核心女性,最高ARPU付费引擎
付费特征愿为限定皮肤/手办支付溢价(50-300 RMB);高频小额+低频大额
联动切入游戏限定皮肤、联名服饰、收藏卡牌、主题咖啡厅
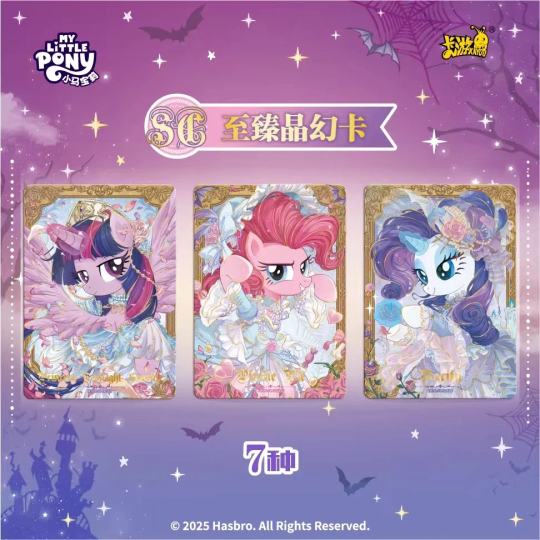
中国Z世代卡牌/潮玩收藏家,社交货币驱动
付费特征高频小额(10-50 RMB/包卡牌);愿为稀有卡支付溢价
联动切入集换式卡牌、盲盒、游戏内收集系统、社交分享机制
年轻家庭家长,代际传递长期价值
付费特征愿为有教育意义产品支付溢价;决策谨慎
联动切入亲子向手游、教育类App、玩具套装、线下亲子体验
当前儿童核心受众,最大规模基本盘
付费特征小额高频(零花钱买卡牌/盲盒);受同伴/KOL影响大
联动切入儿童向手游、Roblox体验、卡牌、玩具、动画内容
地图着色 = 区域潜力评分 · 底部为各市场 6 维评估与进入策略
头部游戏联动+卡牌+线下体验全链路推进
玩具+Netflix+Roblox生态维持;游戏联动以Roblox/主机为主
玩具+动画稳定;游戏联动可试水休闲/女性向品类
移动端优先;卡牌+休闲游戏联动;Shopee/Lazada周边
日本:女性向游戏联动试水;韩国:G5内容引入+休闲游戏
动画播出覆盖广;玩具+卡牌为入口;游戏联动需等待基础设施
热度条 = 联动出镜频次 1–5
全年龄男女通吃,几乎所有联动封面角色
PLAY封面皮肤/主角光环
男性受众偏好略高,彩虹色系辨识度极强
PLAY竞速/飞行技能
中国女性偏好,TikTok/抖音传播力强
PLAY派对/社交活动
女性受众核心偏好,换装类联动首选
PLAY换装/时装系统
北美受众偏好较高
PLAY农场/经营玩法
治愈系受众,内向型玩家偏好
PLAY宠物养成/治愈
和平精英联动核心角色
PLAY权威角色/限定皮肤
Gen Alpha偏好,认知度建设中
PLAYG5专属联动
标杆案例 · 最新游戏联动 · 年度联动次数
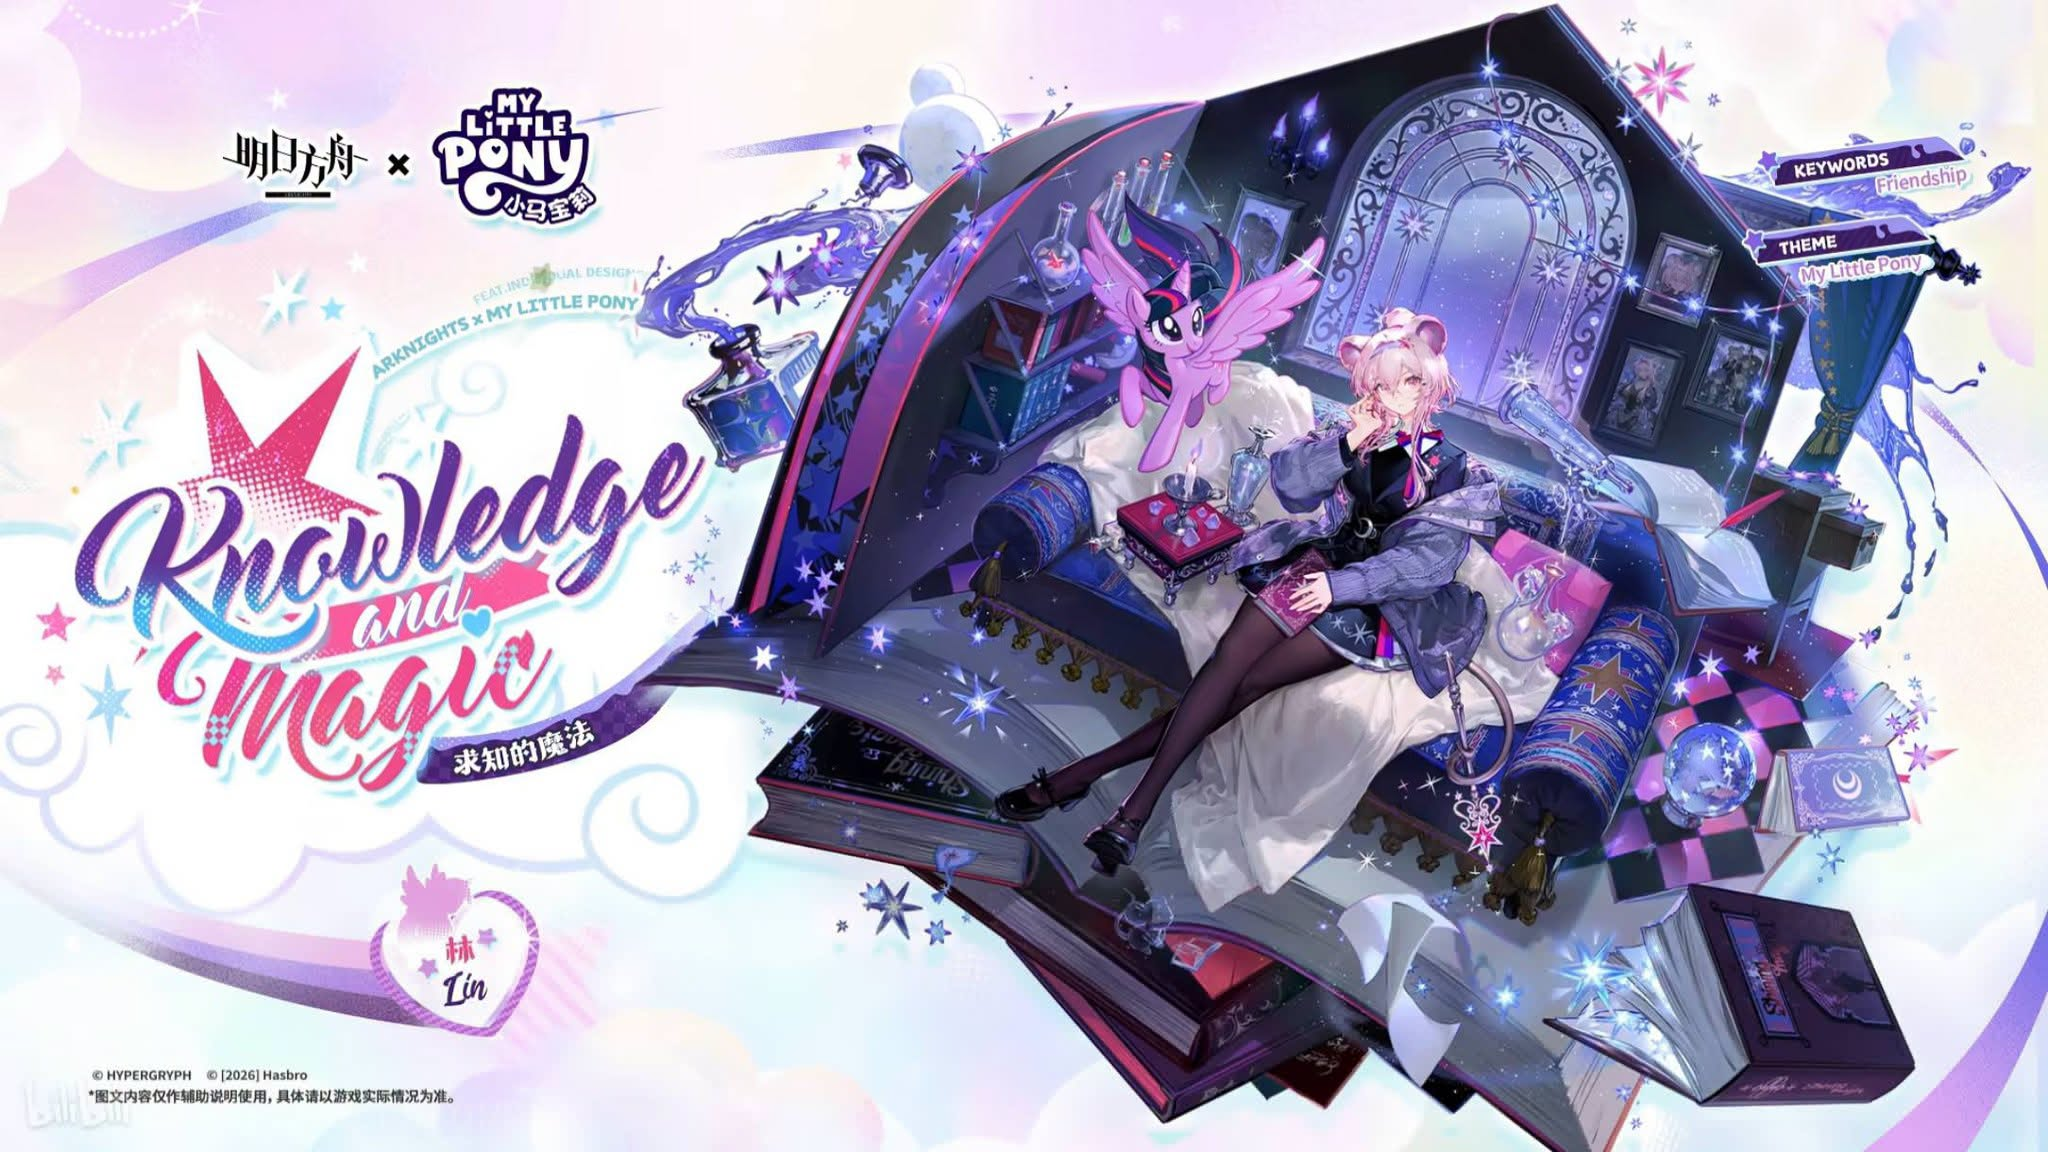
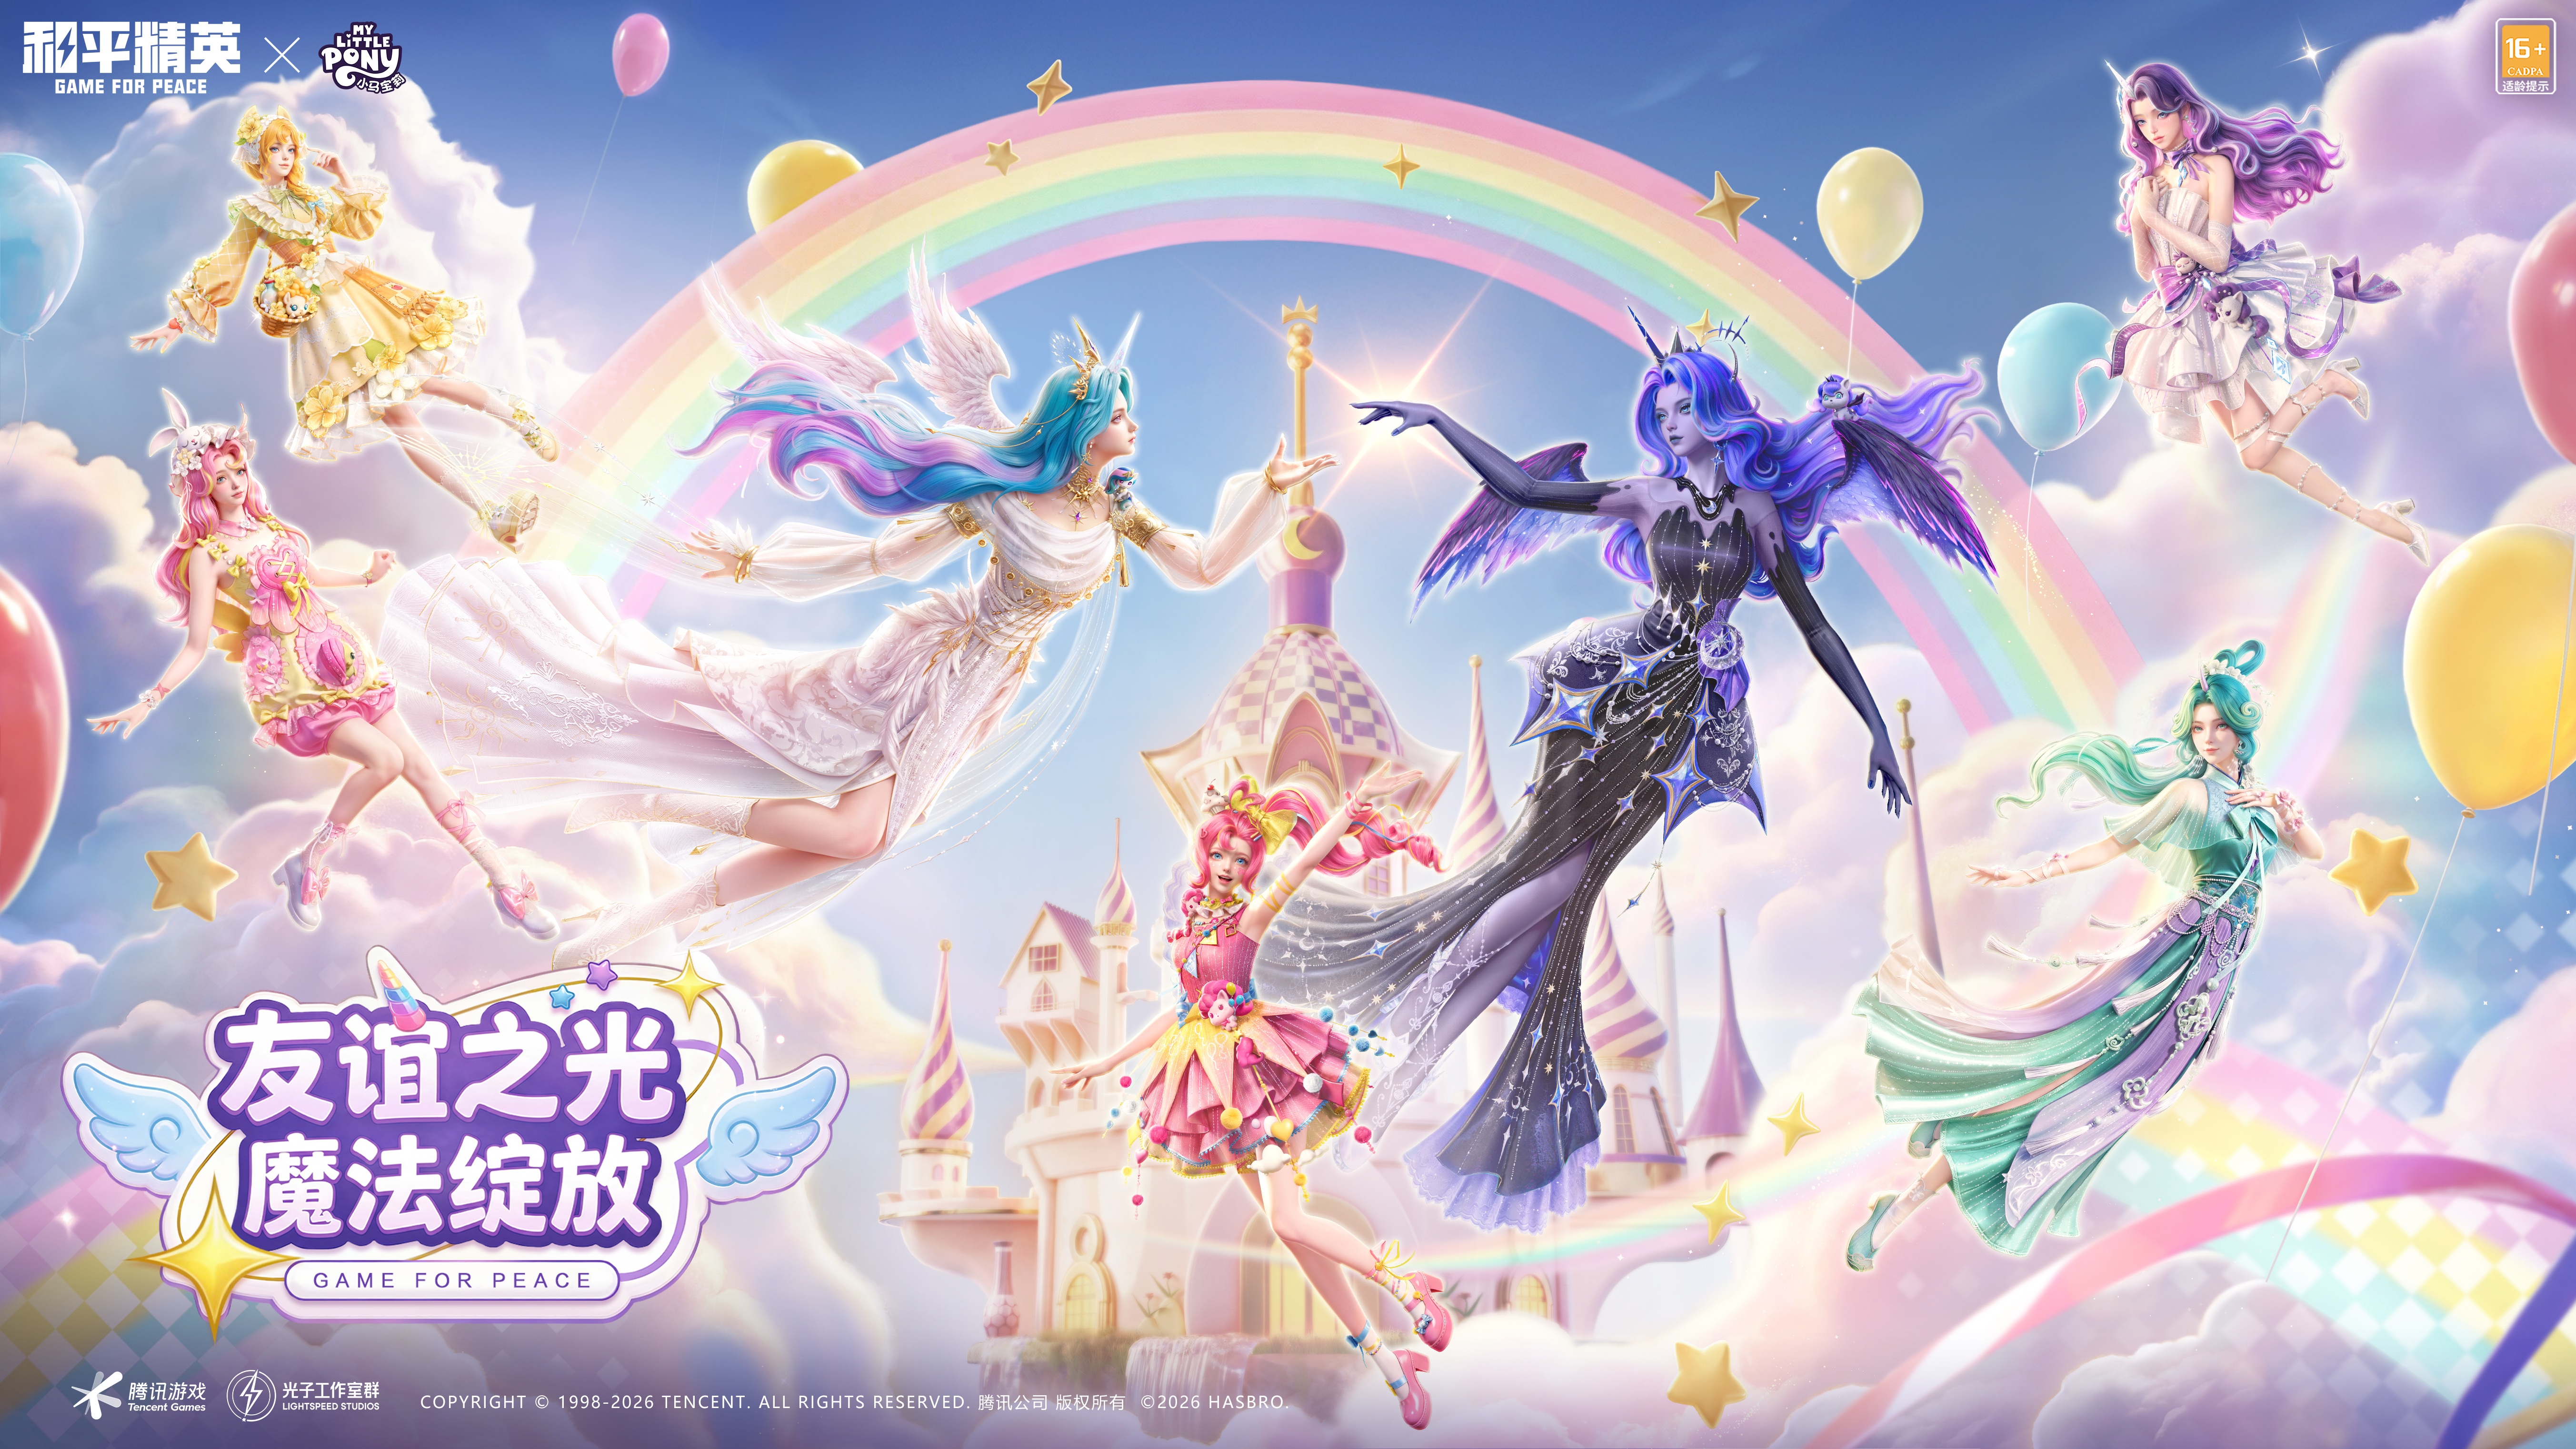
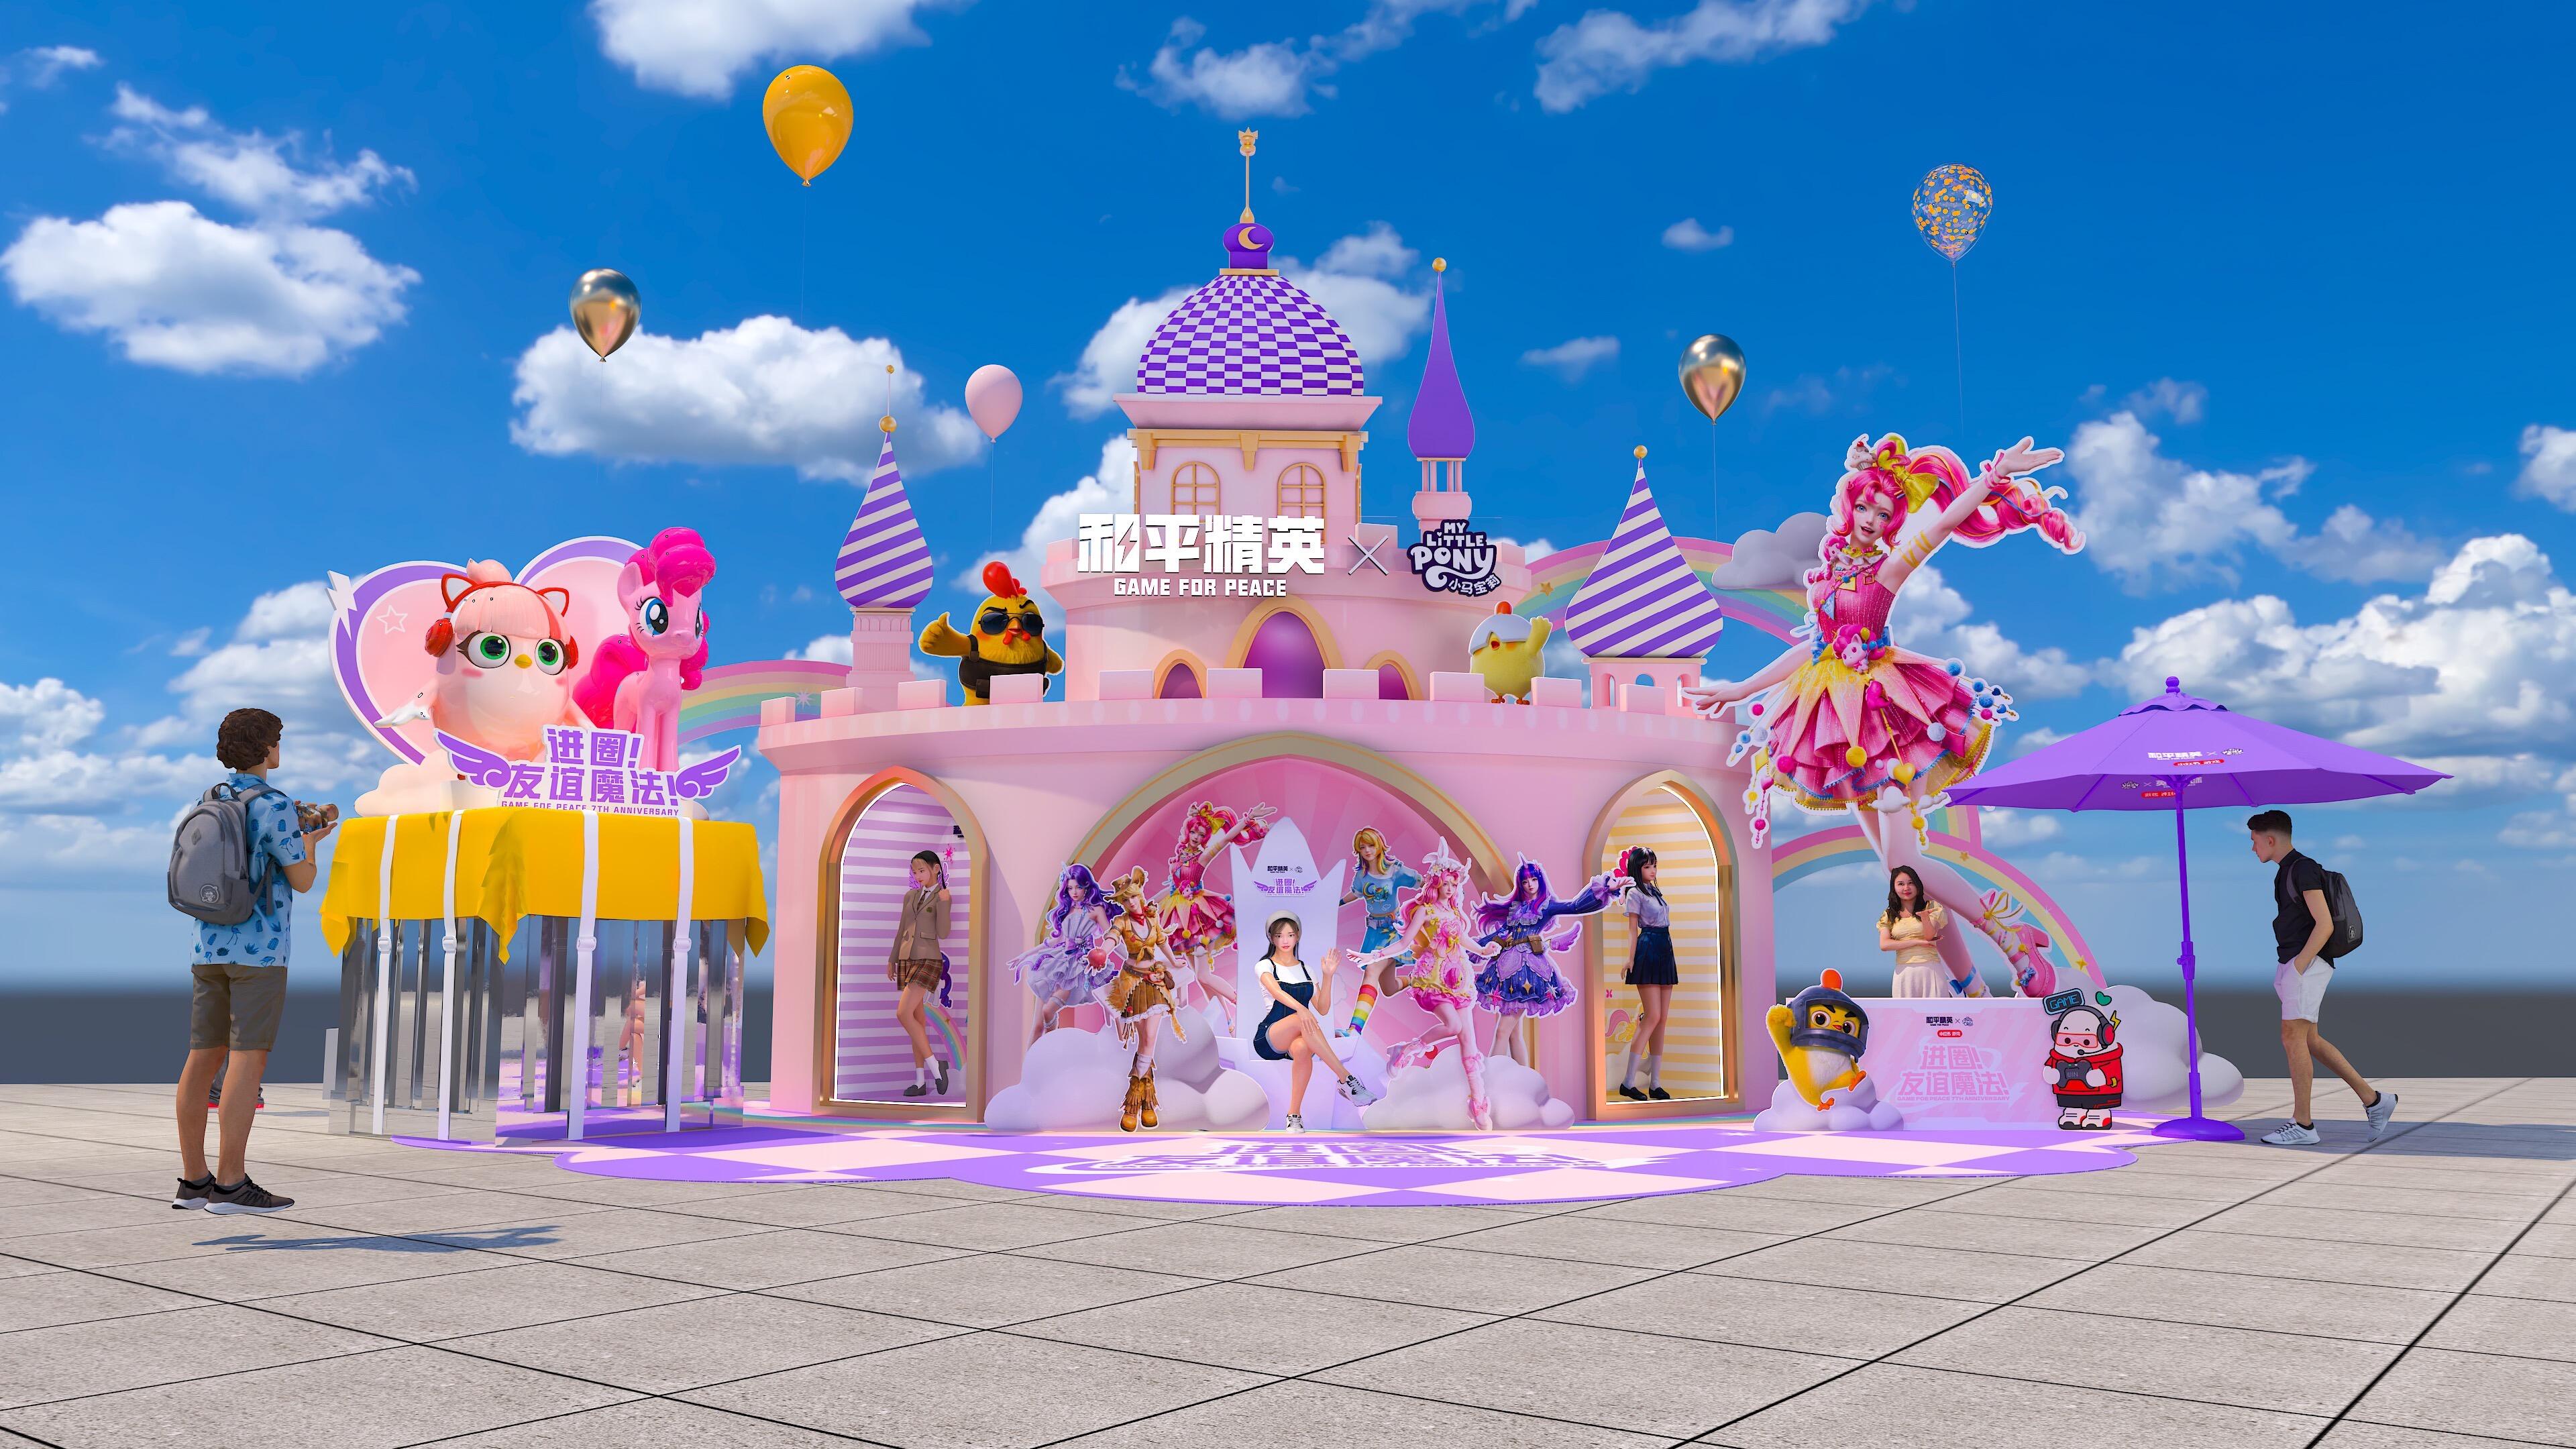
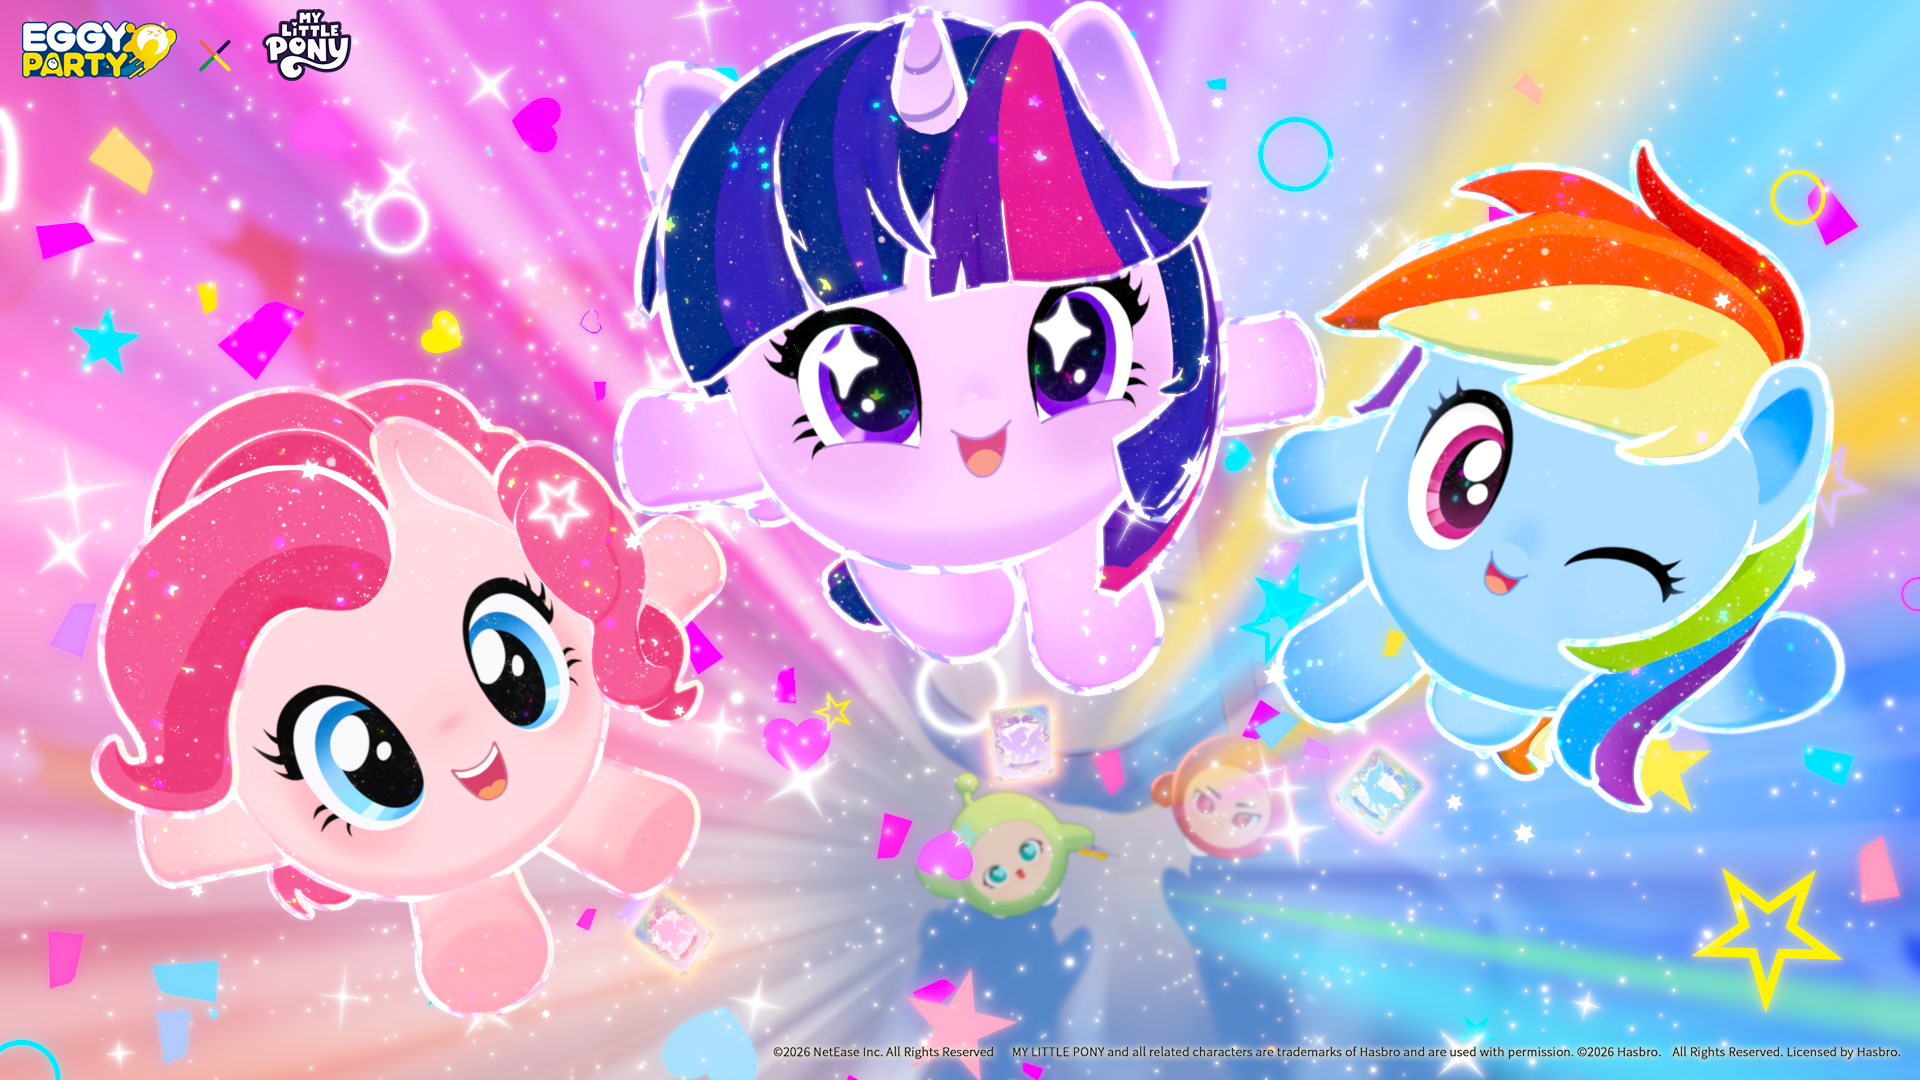
2023至2026年联动频次增长225%(12至39次/年),游戏联动从3次/年增至8+次/年,Hasbro对中国游戏授权明显开放
明日方舟联动数据(预估25-30% DAU增长、8500万-1亿RMB)为估算值,非官方确认
品类匹配 1–5 · 情感驱动 → 玩法系统 → 商业化
心动小镇验证:171%收入增长,友谊/治愈/装饰天然契合
蛋仔派对验证:65% DAU参与,可爱角色+社交传播+低门槛
卡游$4亿+万智牌联动,IP核心变现品类
角色美学+收集+社交展示,高潜力
王者荣耀验证:65% DAU参与,角色多样性+皮肤经济
和平精英验证:2800万预约,拟人化设计+女性拉新
Roblox+迷你世界验证,儿童受众+创作自由
调性冲突,需极强包装能力
生活模拟+休闲竞技+MOBA三大品类有多源数据支撑,可直接复制联动模式
禁区强制社交/孤立惩罚引发反感
禁区割韭菜式卡池引发强烈反感
禁区角色OOC/世界观魔改引发社群抵制
禁区强制统一/无个性化导致流失
2024-2026年中国G4热度飙升,卡游卡牌+Bilibili社区+头部游戏联动三重驱动
2026年已落地5+款头部游戏联动,均取得60%+DAU参与率或显著收入增长
对中国市场游戏授权明显放宽,Yodo1促成多笔交易,合作信心高
生活模拟/MOBA/战术竞技/休闲竞技/卡牌五大品类均有多源数据支撑
Amazon MGM Studios真人电影预计2027-2028上映,将带来新一轮IP热度
G5动画/电影未达G4影响力,新角色认知度有限,IP热度依赖G4怀旧
联动频次3年增225%,可能导致受众疲劳和IP价值稀释
核心粉丝对角色OOC和世界观改编极度敏感,可能转化为负面声量放大器
2024年收入下滑17%,可能影响IP投入与授权条件
COPPA/儿童保护法规影响儿童向产品设计,屏幕时间受限